प्रमुख खबरें
PAN Card Mistake May Cost You ₹10,000

PAN Card Mistake May Cost You ₹10,000: यदि आप भी हैं पैन कार्ड धारक, तो यह गलती आपको लगा सकती है 10,000 रुपए की चपत

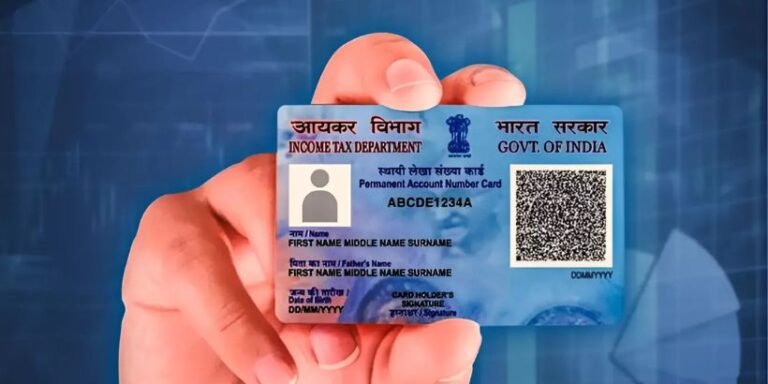
पैन कार्ड का इस्तेमाल बैंक से जुड़े कार्यों के साथ-साथ आयकर रिटर्न (आईटीआर) भरने, निवेश, प्रॉपर्टी की खरीद-फरोख्त, लोन लेने और अन्य वित्तीय लेन-देन के लिए भी होता है। ऐसे में यदि आप भी पैन कार्ड का इस्तेमाल करते हैं, तो यह खबर आपके काम की हो सकती है। पैन कार्ड से जुड़ी जरा सी लापरवाही आपको आर्थिक नुकसान और कानूनी पचड़े में डाल सकती (PAN Card Mistake May Cost You ₹10,000) है। इसलिए समय रहते अपने पैन कार्ड का स्टेटस जरूर जांचें और जरूरत पड़ने पर आवश्यक कदम उठाएं। दरअसल, आयकर विभाग ने अब उन पैन कार्ड धारकों के खिलाफ सख्ती शुरू कर दी है जिनका कार्ड इनएक्टिव (निष्क्रिय) हो चुका है। ऐसे लोगों पर 10,000 रुपये तक का जुर्माना लगाया जा सकता है। ध्यान देने वाली बात यह कि कई लोग इस बात से अनजान हैं कि उनका पैन कार्ड अब वैध ही नहीं रहा। इसके बावजूद वे पहले की तरह इसका उपयोग कर रहे हैं। लेकिन यह गलती अब भारी पड़ सकती है।  आयकर विभाग की धारा 272B के तहत 10,000 रुपए तक का लगाया जा सकता (PAN Card Mistake May Cost You ₹10,000) है जुर्माना  ऐसे में यदि किसी का पैन कार्ड इनएक्टिव हो गया है और वह व्यक्ति इसे जानबूझकर या फिर अनजाने में इस्तेमाल करता है, तो आयकर विभाग की धारा 272B के तहत उस पर 10,000 रुपए तक का जुर्माना लगाया जा सकता (PAN Card Mistake May Cost You ₹10,000) है। ऐसे में बड़ा सवाल यह कि पैन कार्ड इनएक्टिव होता कब है? तो बता दें कि आमतौर पर पैन कार्ड इनएक्टिव तब होता है जब वह आधार से लिंक नहीं होता या फिर लिंकिंग प्रक्रिया अधूरी रह जाती है। हालाँकि सरकार की ओर से पहले ही सभी पैन कार्ड को आधार से लिंक कराने निर्देश दिया गया था। यह सभी के लिए अनिवार्य था। आधार से लिंक न कराने पर पैन कार्ड निष्क्रिय कर दिया जाता है। ध्यान रहे पैन  कार्ड का इस्तेमाल सिर्फ आयकर रिटर्न भरने के लिए ही नहीं बल्कि बैंकिंग, निवेश, प्रॉपर्टी की खरीद-फरोख्त, लोन लेने और अन्य वित्तीय लेन-देन के लिए भी जरूरी होता है। इसलिए इसका वैध होना जरूरी है।  इसे भी पढ़ें: सत्तू शरबत: शरीर को मजबूत और स्वस्थ बनाने में फायदेमंद है यह देसी टॉनिक आप इसे घर बैठे आसानी से कर सकते (PAN Card Mistake May Cost You ₹10,000) हैं पता  बड़ा सवाल यह कि सामान्य नागरिक को पता कैसे चलेगा कि उसका पैन एक्टिव है भी या नहीं या फिर जो पैन कार्ड वो इस्तेमाल कर रहा है वो एक्टिव है या इनएक्टिव? यदि कोई भी शख्स यह फिर आप ही जानना चाहते हैं कि उसका पैन कार्ड एक्टिव है या नहीं, तो आप इसे घर बैठे आसानी से पता कर सकते (PAN Card Mistake May Cost You ₹10,000) हैं। पैन कार्ड एक्टिव है या नहीं इसे जानने के लिए आपको सबसे पहले आयकर विभाग की ई-फाइलिंग वेबसाइट पर जाकर वेरीफाई योर पैन (Verify Your PAN) के विकल्प पर क्लिक करना होगा। फिर वहां अपना पैन नंबर, पूरा नाम, जन्मतिथि और वह मोबाइल नंबर दर्ज करना होगा जो आपके पैन और आधार से लिंक है। ओटीपी दर्ज करने के बाद आपका पैन स्टेटस स्क्रीन पर दिख जाएगा। यदि आपका पैन इनएक्टिव दिख रहा है तो उसे तुरंत आधार से लिंक करें। और यदि पहले ही लिंक कर चुके हैं तो स्टेटस एक बार जरूर चेक करें कि लिंकिंग वैध है या नहीं। साथ ही अगर गलती से आपके पास दो पैन नंबर हैं, तो उनमें से एक को सरेंडर करें। सरेंडर की प्रक्रिया आप एनएसडीएल या यूटीआई आईटीएसएल की वेबसाइट से पूरी कर सकते हैं। गौरतलब हो कि दो पैन नंबर रखना और इस्तेमाल करना कानूनन जुर्म है। पकड़े जाने पर 10 हजार का जुरमाना लगा सकता है।  Latest News in Hindi Today Hindi PAN Card Mistake May Cost You ₹10,000 #pancard #pancardmistake #penalty #taxrules #incometax #financialnews #indiatax #pancardupdate #10000fine #stayupdated
आगे और पढ़ें
gold investment

Gold Price: सोना की बढ़ती कीमत और भारतीय संस्कृति का सुनहरा निवेश

हाल के दिनों में जियो पॉलिटिकल टेंशन (Geopolitical Tension)  खासकर इजराइल और ईरान के बीच बढ़ते टकराव के बीच सोने की कीमतों (Gold Price) में काफी तेजी देखी जा रही है। देश की राजधानी दिल्ली में शुक्रवार को सोना 2,200 रुपये की बढ़त के साथ 1,01,540 रुपये प्रति 10 ग्राम के रिकॉर्ड स्तर के करीब पहुंच गया। यह लगातार तीसरा दिन रहा जब सोने की कीमतों (Gold Price) में तेजी देखी गई। इस उतेजी के साथ ही अब यह चर्चा होने लगी है कि क्या आने वाले महीनों में सोने की कीमतें सवा लाख रुपये प्रति 10 ग्राम या उससे भी अधिक तक पहुंच सकती हैं?  सोने की कीमतों में उछाल के पीछे का कारण व्यापार से जुड़े जानकारों की मानें तो सोने की कीमतों में तेज़ी के पीछे कई अंतरराष्ट्रीय और घरेलू कारण जिम्मेदार हैं। सबसे बड़ा कारण है मध्य पूर्व में बढ़ता तनाव। इजराइल द्वारा ईरान की न्यूक्लियर फैसिलिटी (Iran’s Nuclear Facility) पर किए गए सैन्य हमले ने वैश्विक बाजारों में डर और अनिश्चितता का माहौल बना दिया है। ऐसे संकटपूर्ण समय में निवेशक आमतौर पर सुरक्षित निवेश विकल्पों की तलाश करते हैं और सोना सदियों से ‘सेफ हेवन’ यानी सुरक्षित निवेश (Safe Investment) के रूप में जाना जाता रहा है। इसी वजह से सोने की मांग में तेजी से बढ़ी और सोने की कीमतों (Gold Price) में उछाल आया। इसके अलावा अमेरिका में हाल ही में जारी महंगाई दर के आंकड़े अपेक्षा से कम रहे, जिससे यह संभावना बनी कि अमेरिका का फेडरल रिजर्व निकट भविष्य में ब्याज दरों में कटौती कर सकता है। जब ब्याज दरें गिरती हैं, तो डॉलर कमजोर होता है और सोना मजबूत होता है। इससे निवेशक ब्याज न देने वाले लेकिन स्थिर रिटर्न देने वाले साधनों की ओर रुख करते हैं, जिससे भी सोने की कीमतों को बल मिला। आने वाले 12 महीनों में क्या होगा? विश्व स्तर पर भी सोने के भविष्य को लेकर सकारात्मक अनुमान लगाए जा रहे हैं। बैंक ऑफ अमेरिका (BofA) का अनुमान है कि अगले एक वर्ष में सोने की कीमतें 4,000 डॉलर प्रति ट्रॉय औंस तक पहुंच सकती हैं। वहीं, गोल्डमैन सैक्स ने भी अपना अनुमान दोहराते हुए कहा है कि वैश्विक केंद्रीय बैंकों द्वारा आक्रामक गोल्ड खरीदारी की वजह से यह 2025 के अंत तक 3,700 डॉलर और 2026 तक 4,000 डॉलर प्रति औंस तक जा सकता है। हालांकि व्यापार से जुड़े कुछ जानकारों की मानें तो इजराइल-ईरान संघर्ष के बावजूद वैश्विक तेल आपूर्ति में फिलहाल कोई बड़ा व्यवधान नहीं होगा। इसके बावजूद जियो पॉलिटिकल टेंशन (Geopolitical Tension) और आर्थिक अनिश्चितता की स्थिति में सोने की कीमतें ऊंचे स्तर पर बनी रह सकती हैं। इसे भी पढ़ें:- पति की लंबी आयु के लिए रखें ये शुभ व्रत और करें ये उपाय भारत में सोने का सांस्कृतिक और निवेश से जुड़े महत्व भारत में सोना सिर्फ एक धातु नहीं है, यह भावनाओं, परंपराओं और आस्थाओं से जुड़ा हुआ है। शादियों से लेकर त्योहारों तक, सोना भारतीय समाज का अहम हिस्सा रहा है। धनतेरस, अक्षय तृतीया जैसे अवसरों पर सोने की खरीद (Gold Price) शुभ मानी जाती है। ग्रामीण भारत में तो सोना अक्सर संपत्ति के रूप में संचित किया जाता है, जिसे आवश्यकता पड़ने पर बेचा या गिरवी रखकर आर्थिक मदद ली जा सकती है। निवेश के नजरिए से देखें तो सोना हमेशा ही एक सुरक्षित और भरोसेमंद विकल्प रहा है। जब शेयर बाजार अस्थिर होते हैं या महंगाई बढ़ती है, तब सोने में निवेश एक स्थायी रिटर्न का साधन बन जाता है। यही कारण है कि भारत विश्व का दूसरा सबसे बड़ा सोने का उपभोक्ता है। इजराइल-ईरान संघर्ष (Israel-Iran Tension) के चलते बनी वैश्विक अनिश्चितता, अमेरिका की मौद्रिक नीति और निवेशकों की मानसिकता के कारण सोने की कीमतों (Gold Price) में तेजी जारी रहने की संभावना है। आने वाले 12 महीनों में यह 1.25 लाख रुपये प्रति 10 ग्राम के स्तर को छू सकता है। भारत जैसे देश में, जहां सोने का धार्मिक, सामाजिक और निवेश के दृष्टिकोण से गहरा महत्व है, यह तेजी केवल आर्थिक नहीं, बल्कि सांस्कृतिक दृष्टि से भी बेहद महत्वपूर्ण मानी जा रही है। Latest News in Hindi Today Hindi news Gold Price #goldprice #indianinvestment #goldmarket #goldvalue #indianculture #goldrate #goldtrend2025 #goldnews

आगे और पढ़ें
retirement planning in India

Private Sector Lacks Retirement Planning: इसलिए प्राइवेट सेक्टर के आधे से अधिक कर्मचारियों के पास नहीं है रिटायरमेंट की कोई प्लानिंग

भारत में निजी यानी प्राइवेट सेक्टर (Private Sector) में काम करने वालों की तादाद करोड़ों में है। ऐसे में एक बात तो तय है कि प्राइवेट सेक्टर में काम करने वाले लोगों को पेंशन की सुविधा तो नहीं ही मिलने वाली। प्राइवेट सेक्टर में तनख्वाह तो मोटी मिलती है लेकिन लोग अपने भविष्य हेतु बचत पर अधिक ध्यान नहीं देते, जो कि चिंता का सबब है। दरअसल, ग्रांट थॉर्नटन भारत की एक सर्वे में आई रिपोर्ट के मुताबिक भारत में प्राइवेट सेक्टर में काम करने वाले लगभग आधे से अधिक वेतनभोगी कर्मचारी अपनी रिटायरमेंट के लिए बहुत ही कम बचत कर (Private Sector Lacks Retirement Planning) रहे हैं। बाकी बचे आधे सिर्फ अपनी तनख्वाह का 1% से 10% हिस्सा ही पेंशन फंड में निवेश कर रहे हैं। कहने की जरूरत नहीं, यह रुझान बताता है कि लोगों में बचत को लेकर सतर्कता तो है, लेकिन या तो उनकी आय सीमित है या फिर उनकी प्राथमिकताएं अलग हैं, जिससे रिटायरमेंट प्लानिंग को अधिक महत्व नहीं दिया जा रहा है। हालांकि अधिक आमदनी वाले लोग रिटायरमेंट से जुड़ी योजनाओं में थोड़ा अधिक योगदान करते हैं। लेकिन कुल मिलाकर ज़्यादातर लोगों की बचत अपेक्षाकृत बहुत ही कम है। यह दर्शाता है कि अधिकतर भारतीय अपने रिटायरमेंट के लिए पर्याप्त धन नहीं जुटा पा रहे हैं।  सिर्फ 11 प्रतिशत ऐसे हैं जिन्हें लगता है उनकी मौजूदा बचत इतनी पेंशन के लिए पर्याप्त है रिपोर्ट के मुताबिक, तकरीबन 55 प्रतिशत प्रतिभागी रिटायरमेंट के बाद हर महीने ₹1 लाख से ज्यादा पेंशन की उम्मीद रखते हैं। सिर्फ 11 प्रतिशत ऐसे हैं जिन्हें लगता है उनकी मौजूदा बचत इतनी पेंशन के लिए पर्याप्त है। यह अंतर इस बात की ओर साफ़ इशारा करता है कि भारत में रिटायरमेंट की योजना और उसकी तैयारी के बीच बहुत बड़ा गैप है और इसे जिसे बेहतर योजना के ज़रिए भरने की ज़रूरत (Private Sector Lacks Retirement Planning) है। गौरतलब हो कि मोटा-मोटी 83% कर्मचारी अपनी रिटायरमेंट जरूरतों के लिए ईपीएफ, ग्रैच्युटी और एनपीएस जैसे पारंपरिक स्कीम्स पर ही निर्भर हैं। इससे यह भी स्पष्ट होता है लोगों का झुकाव नए विकल्पों की ओर जरा भी नहीं है। इसका सबसे बड़ा कारण है आर्थिक जागरूकता की कमी हो सकती है।  इसे भी पढ़ें:- विदेश से सोना-चांदी लाना अब नहीं रहा आसान: क्या है सरकार के नए नियम? अधिकतर युवाओं को लगता है कि अभी वक़्त रिटायरमेंट की चिंता करने का (Private Sector Lacks Retirement Planning) नहीं है दरअसल, बहुत से ऐसे लोग हैं जो यह मानते हैं कि पीएफ (प्रोविडेंट फंड) या कंपनी की ओर से मिलने वाला ग्रैच्युटी फंड ही काफी (Private Sector Lacks Retirement Planning) होगा, जबकि वास्तविकता में स्वास्थ्य खर्च, बढ़ती महंगाई और लंबी उम्र के चलते ये रकम अक्सर काफी नहीं ही होती। कुछ लोग निवेश की प्रक्रिया को बड़ा जटिल मानते हैं। कुछ तो ऐसे भी हैं जिन्हें अपनी मौजूदा सैलरी से बचत निकालना ही पहाड़ लगता है। इस मामले में युवा जरा भी चिंतित नहीं है। ऐसा इसलिए क्योंकि अधिकतर युवाओं को लगता है कि अभी वक़्त रिटायरमेंट की चिंता करने का नहीं है। यह एक खतरनाक भ्रम है। फाइनेंसियल एक्सपर्टों का कहना है कि रिटायरमेंट की योजना जितनी जल्दी शुरू की जाए, उतना बेहतर होता है। 25-30 की उम्र में अगर सही दिशा में निवेश शुरू किया जाए तो 60 की उम्र तक अच्छा फंड तैयार किया जा सकता है। अच्छे फंड के लिए नेशनल पेंशन स्कीम, म्यूचुअल फंड एसआईपी और पब्लिक प्रोविडेंट फंड जैसे विकल्प प्रभावशाली हो सकते हैं।  Latest News in Hindi Today Hindi news  Private Sector Lacks Retirement Planning #RetirementPlanning #PrivateSectorIndia #FinancialFreedom #EmployeeBenefits #FutureSecurity

आगे और पढ़ें
RBI Repo Rate

RBI ने रेपो रेट में 0.50% की कटौती, होम लोन और EMI होंगे सस्ते

भारतीय रिजर्व बैंक (RBI) ने 6 जून 2025 को अपनी मौद्रिक नीति की घोषणा करते हुए बैंकों से लोन लेने वालों को बड़ी राहत दी है। RBI ने रेपो रेट (Repo Rate) में 50 बेसिस पॉइंट यानी 0.50% की कटौती का ऐलान किया है। इस घोषणा के साथ ही रेपो रेट अब घटकर 5.50% पर आ गया है। यह 2025 की पहली छमाही में तीसरी बार रेपो रेट में कटौती है और अब तक की सबसे बड़ी। इससे पहले फरवरी और अप्रैल में 25-25 बेसिस पॉइंट की कटौतियां की गई थीं। कुल मिलाकर इस साल अब तक 100 बेसिस पॉइंट की कटौती हो चुकी है। क्या है रेपो रेट? रेपो रेट (Repo Rate) वह दर होती है जिस पर आरबीआई (RBI) वाणिज्यिक बैंकों को अल्पकालिक कर्ज देता है। जब रेपो रेट घटती है तो बैंकों को कम ब्याज पर कर्ज मिलता है, जिससे वे भी उपभोक्ताओं को सस्ते लोन दे सकते हैं। इससे बाजार में लिक्विडिटी बढ़ती है और निवेश तथा उपभोग को प्रोत्साहन मिलता है। कैश रिजर्व रेशियो (CRR) में भी कटौती RBI ने कैश रिजर्व रेशियो यानी CRR में भी 1% की कटौती कर इसे 3% कर दिया है। इसका मतलब है कि अब बैंक अपनी जमा राशि का छोटा हिस्सा ही आरबीआई के पास रिजर्व में रखेंगे और उनके पास लोन देने के लिए ज्यादा पूंजी उपलब्ध होगी। इसका सीधा फायदा आम उपभोक्ताओं को मिलेगा, खासकर होम लोन (Home Loan) और पर्सनल लोन (Personal Loan) की दरों में गिरावट के रूप में। EMI में राहत: आम आदमी को सीधा फायदा रेपो रेट (Repo Rate) में कटौती का सबसे बड़ा फायदा होम लोन लेने वालों को मिलेगा। उदाहरण के लिए अगर किसी व्यक्ति ने 50 लाख रुपये का होम लोन 8.5% ब्याज दर पर 20 साल के लिए लिया है, तो उसकी मौजूदा EMI 43,391 रुपये बनती है। नई दर के अनुसार अगर ब्याज 7.5% हो जाता है, तो EMI घटकर 40,280 रुपये हो जाएगी। यानी हर महीने करीब 3,111 रुपये और सालभर में लगभग 37,000 रुपये की बचत होगी। टेन्योर घटाएं या EMI? विशेषज्ञों की मानें तो अगर ग्राहक EMI को जस का तस बनाए रखते हैं और टेन्योर घटा लेते हैं, तो उन्हें ब्याज पर अधिक बचत मिलेगी। ऊपर दिए उदाहरण में लोन की अवधि लगभग 3 साल कम हो सकती है और कुल ब्याज में 15.44 लाख रुपये तक की बचत संभव है। यह लंबे समय में बेहतर वित्तीय निर्णय साबित हो सकता है। क्या करें लोन धारक? अगर आपका होम लोन EBLR (External Benchmark Lending Rate) से जुड़ा है — जो कि अधिकतर बैंकों में रेपो रेट (Repo Rate) होता है — तो आपको इस कटौती का सीधा लाभ मिलेगा। आने वाले महीनों में बैंक आपकी EMI या टेन्योर को फिर से निर्धारित कर सकते हैं। हालांकि, यदि आपका लोन अभी भी MCLR या बेस रेट से जुड़ा है, तो विशेषज्ञों की सलाह है कि आप उसे EBLR आधारित लोन में कन्वर्ट करवा लें, ताकि ब्याज दरों में गिरावट का फायदा तुरंत मिल सके। कुछ बैंक इस प्रक्रिया के लिए मामूली शुल्क लेते हैं, लेकिन दीर्घकालिक बचत के लिए यह एक समझदारी भरा कदम है। RBI का यह फैसला क्यों? RBI गवर्नर संजय मल्होत्रा ने कहा कि यह फैसला देश की आर्थिक स्थिति को देखते हुए लिया गया है। अप्रैल 2025 में खुदरा महंगाई घटकर 3.16% पर आ गई है, जो पिछले 6 वर्षों में सबसे कम है। इसके अलावा, मानसून की अच्छी शुरुआत और वैश्विक अनिश्चितताओं के बीच घरेलू मांग को प्रोत्साहित करने की जरूरत महसूस की गई। इन कारकों को ध्यान में रखते हुए रेपो रेट और CRR में कटौती की गई है। इसे भी पढ़ें: World Environment Day 2025: प्रकृति से जुड़ने के लिए प्लास्टिक की जगह रिसाइकिल प्रोडक्ट का करें इस्तेमाल किन क्षेत्रों को मिलेगा लाभ? इस मौद्रिक नीति (Credit Policy) बदलाव से खासकर हाउसिंग, ऑटोमोबाइल, इंफ्रास्ट्रक्चर, बैंकिंग और MSME (सूक्ष्म, लघु और मध्यम उद्यम) क्षेत्रों को प्रत्यक्ष लाभ मिलेगा। साथ ही ग्रामीण क्षेत्रों और छोटे कारोबारियों को सस्ता कर्ज मिलने की संभावना है, जिससे आर्थिक गतिविधियों को गति मिलेगी और रोजगार के अवसर भी बढ़ेंगे। RBI की यह नीतिगत घोषणा आम आदमी, उद्योगों और पूरी अर्थव्यवस्था के लिए एक सकारात्मक संकेत है। सस्ती दरों पर कर्ज की उपलब्धता उपभोग और निवेश को बढ़ावा देगी, जिससे देश की आर्थिक विकास दर को मजबूती मिल सकती है। आने वाले दिनों में इस राहत का असर आम लोगों की जेब से लेकर देश की वित्तीय प्रणाली तक साफ दिखेगा। Latest News in Hindi Today Hindi  #CreditPolicy #RBI #EMI #MSME #CRR

आगे और पढ़ें
Mumbai Auto Driver Earns ₹8 Lakh Monthly

Mumbai Auto Driver Earns ₹8 Lakh Monthly: इस तरह हर महीने 8 लाख से भी अधिक कमाता है मुंबई का यह ऑटो वाला 

बेशक लाखों की नौकरी पाने के लिए भारीभरकम डिग्री की चाहिए होती है। यहाँ बात नौकरी करने की है। बिज़नेस करने के लिए किसी डिग्री की जरूरत नहीं है। यदि आपसे कहूं कि मुंबई में रहने वाला एक सामान्य ऑटो चालक साल के करोड़ों की कमाई कर रहा (Mumbai Auto Driver Earns ₹8 Lakh Monthly) है। शायद इस बात पर यकीन करना आपके लिए मुमकिन न हो। लेकिन यह सच है। इससे भी बड़ी हैरानी की बात यह है कि वो बिना एक भी किलोमीटर गाड़ी चलाए कमा रहा है। बस वो एक जगह खड़े रहता है। और बिना मीटर डाउन किये वो दिन के हजारों कमा रहा है। वो कहावत है न हींग लगे न फिटकरी रंग भी चोखा होय। जिसका अर्थ है कि कम खर्च या बिना मेहनत के भी अच्छा काम हो सकता है। यह कहावत मुंबई के ऑटो वाले पर सटीक बैठती है।  अमेरिकी वाणिज्य दूतावास में किसी भी तरह का सामान ले जाने की होती है (Mumbai Auto Driver Earns ₹8 Lakh Monthly) सख्त मनाही भारत ही नहीं, जिस भी देश में अमेरिकी दूतावास होता है, वहां सुरक्षा चाक-चौबंद होती (Mumbai Auto Driver Earns ₹8 Lakh Monthly) है। वहां बिना काम के अंदर जाना तो कोसो दूर की बात, आपको  बाहर खड़े होने भी नहीं दिया जाता। इसी तरह मुंबई स्थित अमेरिकी वाणिज्य दूतावास में हर दिन दूर-दराज इलाकों से लोग पहुंचते हैं। जाहिर सी बात जब दूर से आते हैं तो उनके पास सामान भी होता है। अमेरिकी वाणिज्य दूतावास में किसी भी तरह का सामान ले जाने की सख्त मनाही होती है। ऐसे में लोगों को बड़ी तकलीफ होती है। और तो और उसके आस-पास कोई लॉकर की भी सुविधा उपलब्ध नहीं है। लोगों को ज़रूरी कागजात, इलेक्ट्रॉनिक्स या निजी सामान रखने के लिए बड़े पापड़ बेलने पड़ते हैं। इस परेशानी को एक ऑटो रिक्शा ड्राइवर ने अवसर में बदल दिया। उसने लोगों की ज़रूरतों को समझा और एक आसान सी सेवा शुरू की। इस तरह इस अनोखे कारोबार की शुरुआत उन लोगों की समस्या से हुई, जो वीज़ा हेतु आवेदन करने हर रोज अमेरिकी दूतावास पहुंचते हैं।  इसे भी पढ़ें: World Environment Day 2025: प्रकृति से जुड़ने के लिए प्लास्टिक की जगह रिसाइकिल प्रोडक्ट का करें इस्तेमाल दिन में 20,000 से 30,000 रुपये तक की होती है (Mumbai Auto Driver Earns ₹8 Lakh Monthly) कमाई दरअसल, ऑटो ड्राइवर वीज़ा आवेदकों के बैग को कुछ समय के लिए रखने लगा। वह वाणिज्य दूतावास के प्रवेश द्वार के पास खड़ा रहता है और लोगों को 1,000 रुपये में उनके सामान की सुरक्षा करने की बात कहता है। वह उन्हें भरोसा दिलाता है कि उनकी अपॉइंटमेंट खत्म होने तक उनका सामान उसके पास सुरक्षित रहेगा। हालाँकि पहली नज़र में यह कीमत अधिक प्रतीत हो सकती है, लेकिन वीज़ा इंटरव्यू की जल्दी में लोगों के पास कोई और विकल्प नहीं होता। ऐसे में अपनी अपॉइंटमेंट मिस करने से बेहतर लोग उसे 1000 रूपये देना अधिक प्रेफर करते (Mumbai Auto Driver Earns ₹8 Lakh Monthly) हैं। इस तरह वो एक आम दिन में, वह 20-30 ग्राहकों को संभालता है और उनसे वो 20,000 से 30,000 रुपये तक कमाई करता है। आप सोच रहे होंगे, इसमें सुरक्षा की गया गॅरंटी है? कल को कीमती सामान लेकर ऑटो वाला रफूचक्कर हो जाये तो कहाँ ढूंढने जायेंगे?  पूरी तरह तसल्ली हो जाने के बाद कस्टमर अपना सामान वहां रख देता है तो आपको बता दें कि इसके पीछे पूरा का पूरा एक सिस्टम है। यह सिर्फ सड़क किनारे खड़े होकर किया जाने वाला काम नहीं (Mumbai Auto Driver Earns ₹8 Lakh Monthly) है। इसे सोच-समझकर और बड़े व्यवस्थित तरीके से चलाया जाता है। ऑटो रिक्शा ड्राइवर पहले कस्टमर से संपर्क करता है। ग्राहक के मान जाने पर एक सुरक्षित प्रक्रिया शुरू होती है। बड़ी बात यह कि इस काम में एक स्थानीय पुलिस अधिकारी की मदद ली जाती है। पुलिस अधिकारी एक भरोसेमंद लॉकर की सुविधा उपलब्ध कराता है। पूरी तरह तसल्ली हो जाने के बाद कस्टमर अपना सामान वहां रख देता है। है न कमाल? इसे ही आपदा में अवसर कहा जाता है।  Latest News in Hindi Today Hindi Mumbai Auto Driver Earns ₹8 Lakh Monthly MumbaiAuto #AutoDriverSuccess #MumbaiStories #InspiringJourney #MonthlyIncome #AutoRickshawLife #StartupSuccess

आगे और पढ़ें
how to improve credit score

Tips to Maintain a Good Credit Score Easily: इन टिप्स को फॉलो कर आप भी अपने क्रेडिट स्कोर को कर सकते हैं मेंटेन

अक्सर आपने सुना होगा कि क्रेडिट स्कोर ख़राब होने की वजह से लोन सैंक्शन नहीं हुआ। या फिर फिर सिबिल ख़राब होने की वजह से क्रेडिट कार्ड नहीं मिला। जाहिर सी बात है ये फाइनेंस की भाषा में आम बात है। लेकिन आपने कभी सोचा है कि सिबिल होता क्या है और ये इतना जरूरी क्यों है? उससे भी बड़ी बात यह कि यदि यह इतना ही जरूरी हैं तो इसे मेंटेन कैसे (Tips to Maintain a Good Credit Score Easily) करें। तो बता दें कि सिबिल स्कोर किसी भी आवेदक के पिछले लोन भुगतान हिस्ट्री को दर्शाता है। बैंक CIBIL स्कोर के आधार पर ही निर्धारित करते हैं कि किसी उसे लोन देना चाहिए या नहीं। आमतौर पर 750 या उससे अधिक सिबिल स्कोर वाले आवेदकों को नया लोन या क्रेडिट कार्ड आसानी से मिल जाता है।  भारत में क्रेडिट स्कोर 300 से 900 के बीच होते हैं हाई सिबिल स्कोर ये दिखाता है कि आप समय से क्रेडिट कार्ड बिल का भुगतान (Tips to Maintain a Good Credit Score Easily) करते हैं, इसलिए आपको लोन देने में कम जोखिम है। 750 या उससे अधिक का क्रेडिट स्कोर आपकी आर्थिक स्थिरता समय पर भुगतान करने की आदत को दिखाता है। अच्छा क्रेडिट स्कोर आपकी विश्वसनीयता को दर्शाता है। आपकी यही विश्वसनीयता आपको आसानी से लोन दिलाने में सहायक होती है। भारत में क्रेडिट स्कोर 300 से 900 के बीच होते हैं। इसे सीआरआईएफ हाई मार्क, सिबिल, और एक्सपेरियन जैसे प्रमुख क्रेडिट ब्यूरो इन्हें जारी करते हैं। आमतौर पर 750 या उससे अधिक के स्कोर को बहुत अच्छा माना जाता है। 750 से अधिक का हाई क्रेडिट स्कोर होने के ये हैं फायदे  750 से अधिक का हाई क्रेडिट स्कोर होने के कई सारे फायदे हैं। हाई क्रेडिट स्कोर होने का सबसे बड़ा लाभ यह कि आपका लोन एप्लीकेशन आसानी से अप्रूव हो जाता (Tips to Maintain a Good Credit Score Easily) है। क्रेडिट स्कोर हाई होने से आपको कम ब्याज दर पर लोन मिल जाता है। अच्छा क्रेडिट स्कोर होने से आपको आसानी से क्रेडिट कार्ड पर अधिक लिमिट मिल जाती है और आगे चालकर आपको बड़े अमाउंट का लोन भी मिल जाता है। बड़ी बात यह कि इससे आपकी साख और प्रतिष्ठा मजबूत होती है। ऐसे में बड़ा सवाल यह कि हाई क्रेडिट स्कोर मेंटेन रखने के लिए क्या (Tips to Maintain a Good Credit Score Easily) करें? समय रहते करें सभी पैसों का भुगतान  हाई क्रेडिट स्कोर मेंटेन रखने के लिए अपने लोन की ईएमआई, क्रेडिट कार्ड के बिल और अन्य संबंधित क्रेडिट भुगतान तय तिथि पर या उससे पहले करें। हर हालत में देरी से भुगतान करें से बचें। समय पर भुगतान करने से आप अपने क्रेडिट स्कोर को मेंटेन कर सकते हैं।  क्रेडिट कार्ड की लिमिट से कम ही खर्च करने की कोशिश करें अपने हाई क्रेडिट स्कोर मेंटेन रखने के लिए क्रेडिट कार्ड की लिमिट का 30% से कम ही उपयोग करने का प्रयास (Tips to Maintain a Good Credit Score Easily) करें। यह क्रेडिट कार्ड की लिमिट पर निर्भर करता है। अधिक उपयोग करने से आपका क्रेडिट स्कोर प्रभावित हो सकता है।  नियमित रूप से क्रेडिट रिपोर्ट जांचें और मॉनिटर करें क्रेडिट स्कोर मेंटेन रखने के लिए आपको नियमित रूप से अपनी रिपोर्ट को जांचना होगा। बेहतर परिणाम के लिए समय-समय पर त्रुटियों और विसंगतियों की जांच करते रहें। किसी भी तरह त्रुटि मिलने पर उसे ठीक करवाने हेतु तुरंत क्रेडिट ब्यूरो को सूचित करें। इसे भी पढ़ें:- विदेश से सोना-चांदी लाना अब नहीं रहा आसान: क्या है सरकार के नए नियम? हर जगह लोन के लिए अप्लाई न करें  कभी एक साथ कई जगह लोन अथवा क्रेडिट कार्ड के लिए अप्लाई करने से बचें। इसके पीछे की वजह यह कि प्रत्येक आवेदन आपके क्रेडिट प्रोफाइल पर हार्ड इन्क्वायरी के रूप में दर्ज होता है। नतीजतन यह आपके क्रेडिट स्कोर को कम कर सकता है। अपनी भुगतान क्षमता से अधिक लोन न (Tips to Maintain a Good Credit Score Easily) लें कभी भी अपनी क्षमता से अधिक लोन लेने से बचें। इससे आपका क्रेडिट स्कोर प्रभावित हो सकता है। इसलिए, अपनी भुगतान क्षमता के अनुसार ही लोन लें। कुल-मिलाकर क्रेडिट स्कोर को बनाए रखने के लिए समय पर भुगतान करना, क्रेडिट उपयोग अनुपात को कम रखना, और नियमित रूप से क्रेडिट रिपोर्ट की जांच करना बहुत ही महत्वपूर्ण है।  Latest News in Hindi Today Hindi news Tips to Maintain a Good Credit Score Easily #creditScoreTips #ImproveCredit #FinancialHealth #MoneyManagement #CreditReport #GoodCreditScore #FinanceTips

आगे और पढ़ें
changes from June 1 2025

From June 1, 2025, new rules may affect your finances: 1 जून से बदलने जा रहे हैं ये नियम, आपकी जेब पर पड़ सकता है सीधा असर

कुछ घंटों बाद जून महीने का आगाज होने वाला है। इसका आगाज से होते ही कुछ नियमों में बदलाव भी हो सकता है। बेशक बदलाव का असर सीधे तौर पर आपकी जेब पर ही पड़ेगा। दरअसल, यूपीआई और पीएफ से लेकर एलपीजी सिलेंडर तक के दामों में बदलाव होने जा रहे (From June 1, 2025, new rules may affect your finances) हैं। बड़ी बात यह कि 1 जून से बदलने वाले नियमों की वजह से एक तरह जहाँ कुछ सुविधाएं बढ़ेंगी, तो वहीं दूसरी तरफ कुछ मामलों में अतिरिक्त शुल्क भी अदा करना पड़ सकता है। आइये जानते हैं उन बदलावों के बारे में जो 1 जून से बदलने वाले हैं।  क्रेडिट कार्ड पर मासिक फाइनेंस चार्ज में हो सकती है (From June 1, 2025, new rules may affect your finances) बढ़ोतरी  1 जून से क्रेडिट कार्ड का इस्तेमाल करने वालों को बड़ा झटका लग सकता है। जानकारी के मुताबिक यदि आप कोटक महिंद्रा बैंक का क्रेडिट कार्ड इस्तेमाल करते हैं, तो आपको बड़ा झटका लग सकता (From June 1, 2025, new rules may affect your finances) है। बैंक अब ऑटो-डेबिट लेनदेन फेल होने पर 2% का बाउंस चार्ज लगाएगा। यह न्यूनतम 450 रुपये और अधिकतम 5000 रुपये तक हो सकता है। यही नहीं, बैंक की वेबसाइट के अनुसार, 1 जून से बैंक के ज्यादातर क्रेडिट कार्ड पर मासिक फाइनेंस चार्ज में भी बढ़ोतरी हो सकती है। इसे मौजूदा 3.50% यानी सालाना 42% से बढ़ाकर 3.75% यानी सालाना 45% तक किया जा सकता है। एलपीजी सिलेंडर की कीमतों में हो सकता है (From June 1, 2025, new rules may affect your finances) बदलाव  गौरतलब हो कि हर महीने की पहली तारीख को एलपीजी सिलेंडर की कीमतों में बदलाव होता है। ऐसे में जून की पहली तारीख को भी इनमें कुछ बदलाव होने की संभावना है। बता दें कि मई की शुरुआत में घरेलू गैस सिलेंडर की कीमतें तो स्थिर रखी गई (From June 1, 2025, new rules may affect your finances) थीं, लेकिन 19 किलोग्राम वाले कमर्शियल एलपीजी सिलेंडर की कीमतों में 17 रुपये प्रति सिलेंडर तक की कटौती की गई थी। ऐसे में देखना दिलचस्प होगा कि सिलेंडर की कीमते बढ़ती हैं या स्थिर रहती हैं।  आधार अपडेट कराने के लिए 50 रुपये का देना होगा शुल्क  गौरतलब हो कि यूआईडीएआई ने आधार यूजर्स को मुफ्त आधार कार्ड अपडेट की सुविधा (From June 1, 2025, new rules may affect your finances) दी थी। 14 जून को यह समाप्त हो रही है। किसी कारणवश यदि आप इस अंतिम तिथि तक अपने आधार को अपडेट नहीं करा पाते हैं, तो इसके बाद आपको अपडेट कराने के लिए 50 रुपये का शुल्क देना होगा। आधार कार्ड से जुड़ा एक महत्वपूर्ण बदलाव भी जून में प्रभावी होगा।  बैंक फिक्स्ड डिपॉजिट और लोन की ब्याज दरों में हो सकते हैं बदलाव  रिजर्व बैंक ने रेपो रेट में कटौती की है और आगे भी इसमें और कटौती की उम्मीद की जा रही (From June 1, 2025, new rules may affect your finances) है। इस वजह से जून में बैंक फिक्स्ड डिपॉजिट और लोन की ब्याज दरों में बदलाव कर सकते हैं। मिसाल के तौर पर, सूर्योदय स्मॉल फाइनेंस बैंक ने 5 साल की FD पर ब्याज दर 8.6% से घटाकर 8% कर दी है। अन्य बैंक भी इसी तरह के कदम उठा सकते हैं। कुल-मिलाकर लोन की ईएमआई कम होने की उम्मीद है।  देश के 9 करोड़ से अधिक पीएफ खाताधारकों को (From June 1, 2025, new rules may affect your finances) मिलगा सीधा लाभ  सरकार कर्मचारी भविष्य निधि संगठन (ईपीएफओ) का नया और एडवांस वर्जन, ईपीएफओ 3.0 लॉन्च करने की तैयारी में है। यह जून महीने में शुरू किया जा सकता है। इसके लांच होने के बाद पीएफ क्लेम करना बेहद आसान हो जाएगा। महत्वपूर्ण बात यह है कि भविष्य में आप एटीएम और यूपीआई के माध्यम से भी अपने पीएफ खातों से पैसों को निकाल सकेंगे। कहने की जरूरत नहीं, इस बदलाव से देश के 9 करोड़ से अधिक पीएफ खाताधारकों को लाभ होगा। 1 जून से प्रभावी होगा म्यूचुअल फंड के लिए नया कट-ऑफ टाइम ओवरनाइट म्यूचुअल फंड स्कीम्स के लिए सेबी द्वारा लागू किया गया नया कट-ऑफ टाइम 1 जून से प्रभावी होगा। इसके तहत ऑफलाइन लेनदेन के लिए कट-ऑफ समय दोपहर 3 बजे और ऑनलाइन लेनदेन के लिए शाम 7 बजे (From June 1, 2025, new rules may affect your finances) होगा। इसके बाद किए गए ऑर्डर अगले कार्य दिवस पर माने जाएंगे। इसे भी पढ़ें:- विदेश से सोना-चांदी लाना अब नहीं रहा आसान: क्या है सरकार के नए नियम? क्यूआर कोड या एडिट किए गए नाम अब दिखाई नहीं देंगे एनपीसीआई ने यूपीआई को लेकर एक नया नियम लागू किया है। इस नियम के मुताबिक यूपीआई पेमेंट करते समय यूजर्स को अब सिर्फ अल्टीमेट बेनिफिशियरी यानी असली प्राप्तकर्ता का बैंकिंग नाम ही (From June 1, 2025, new rules may affect your finances) दिखेगा। क्यूआर कोड या एडिट किए गए नाम अब दिखाई नहीं देंगे। ध्यान देने वाली बात यह कि यह नियम सभी यूपीआई ऐप्स को 30 जून तक लागू करना होगा। सीएनजी, पीएनजी और एटीएफ की कीमतों में भी हो सकता है (From June 1, 2025, new rules may affect your finances) बदलाव  हर महीने की पहली तारीख को ऑयल मार्केटिंग कंपनियां एलपीजी सिलेंडर के साथ-साथ एयर टर्बाइन फ्यूल के दाम भी संशोधित करती हैं। ऐसे में जून महीने में सीएनजी, पीएनजी और एटीएफ की कीमतों में भी बदलाव हो सकता है। गौरतलब ही कि मई महीने में एटीएफ की कीमतों में कटौती की गई थी। ऐसे में जून महीने में संशोधन की उम्मीद है। Latest News in Hindi Today Hindi news From June 1, 2025, new rules may affect your finances #June2025Finance #FinancialRulesUpdate #NewBankingNorms #IncomeTaxChange #MoneyMatters #RBIUpdate #BudgetImpact #June1Changes

आगे और पढ़ें
Monsoon tips for car

Monsoon tips for car: इन 10 टिप्स को अगर आपने कर लिया फॉलो, तो बारिश में भी आपकी कार रहेगी चकाचक 

बारिश का मौसम जहाँ सुकून और ताज़गी लेकर आता है। वहीं कार ड्राइव करने वालों के लिए बारिश का मौसम कई तरह की समस्या भी लेकर आता है। पानी भरे रास्ते, फिसलन, कम विज़िबिलिटी और कार में सीलन जैसी समस्याएँ इस मौसम में आम हो जाती हैं। ऐसे में यदि आपकी कार की समय पर देखभाल न की जाए तो यह न केवल आपकी जेब पर भारी पड़ सकता है, बल्कि आपकी सुरक्षा को भी खतरा हो सकता है। यहाँ हम आपको बता रहे हैं बारिश के मौसम में कार की देखभाल (Monsoon tips for car) से जुड़े कुछ बेहद उपयोगी और आसान टिप्स, जो आपकी कार को बनाएंगे मौसम के लिहाज से पूरी तरह तैयार। Monsoon tips for car: बारिश के मौसम में कार को सुरक्षित रखने के लिए 10 टिप्स  1. कार के वाइपर को करें चेंज  बारिश में सबसे ज़रूरी होता है विंडस्क्रीन का साफ रहना। पुराने या घिसे हुए वाइपर शीशे को ठीक से साफ नहीं कर पाते, जिससे विज़िबिलिटी कम हो जाती है। बारिश से पहले वाइपर ब्लेड की जांच करवा लें और जरूरत हो तो नया लगवाएं। 2. ब्रेक सिस्टम की जांच कराएं भीगे रास्तों पर ब्रेक का सही तरीके से काम करना बेहद ज़रूरी है। ब्रेक में किसी भी प्रकार की ढील या घिसाव को नजरअंदाज न करें। ABS (Anti-lock Braking System) वाले वाहनों की जांच भी जरूर करवाएं। 3. टायर की ग्रिप है बेहद अहम पानी से भरी सड़कों पर कार को कंट्रोल में रखने के लिए टायर की ग्रिप मजबूत होनी चाहिए। पुराने या घिसे हुए टायर बारिश में स्किड कर सकते हैं। टायर में सही प्रेशर बनाए रखें और ट्रैड डेप्थ कम से कम 2 मिमी रखें। 4. हेडलाइट और टेल लाइट करें चेक  बरसात में विज़िबिलिटी कम हो जाती है, ऐसे में हेडलाइट और टेल लाइट का ठीक तरह से काम करना बेहद ज़रूरी है। अगर रोशनी धीमी है या बल्ब पुराना हो चुका है तो उसे जरूर बदलवाएं। इसलिए बारिश के मौसम में कार टिप्स  (Monsoon tips for car) के लिए इस गाड़ी की लाइट से जुड़ी बातों को ध्यान रखना चाहिए।   5. बैटरी कंडीशन की करें जांच  नमी और ठंडे मौसम में बैटरी पर असर पड़ता है। ऐसे में यह सुनिश्चित करें कि बैटरी ठीक से चार्ज हो रही है और उसके टर्मिनल साफ़ और कसकर जुड़े हुए हैं। 6. इंजन के नीचे स्कर्टिंग लगवाएं पानी से भरी सड़कों पर चलते समय इंजन में पानी जाने का खतरा रहता है। इस स्थिति से बचने के लिए इंजन के नीचे प्रोटेक्शन स्कर्टिंग लगवाना एक समझदारी भरा कदम है। 7. एसी और डीफ़ॉगर की जांच बारिश के मौसम में शीशों पर धुंध जमना आम है। ऐसे में डीफ़ॉगर और एयर कंडीशनर का सही से काम करना ज़रूरी है ताकि विंडो विज़िबिलिटी बनी रहे। 8. कार के अंदरूनी हिस्सों को सूखा रखें बारिश में कार के अंदर पानी या नमी आना आम बात है। इसलिए कार मैट्स को समय-समय पर धूप में सुखाएं और फर्श को सूखा रखें, जिससे फफूंदी या बदबू न फैले। इसे भी पढ़ें:- विदेश से सोना-चांदी लाना अब नहीं रहा आसान: क्या है सरकार के नए नियम? 9. कार वॉश के बाद वॉटरप्रूफिंग कोटिंग कराएं बारिश के मौसम में कार की बॉडी को जंग लगने से बचाने के लिए एंटी-रस्ट कोटिंग या वॉटरप्रूफिंग करवाना एक अच्छा उपाय है। इससे कार की पेंटिंग भी सुरक्षित रहती है। 10. इमरजेंसी किट तैयार रखें बारिश के मौसम में कार टिप्स (Monsoon tips for car) में इस टिप्स को ध्यान रखकर इमरजेंसी किट तैयार रखें क्योंकि बारिश के मौसम में अचानक खराब मौसम या रास्ते में फंस जाने की संभावना रहती है। ऐसे में टॉर्च, फर्स्ट एड किट, एक्स्ट्रा फ्यूज, मोबाइल चार्जर, पावर बैंक और बेसिक टूल्स हमेशा कार में रखें। Latest News in Hindi Today Hindi news Monsoon tips for car #MonsoonCarTips #CarCare #RainySeasonMaintenance #CarProtection #AutoCare

आगे और पढ़ें
ITR benefits and documents

ITR Filing 2025: यहां पढ़ें इनकम टैक्स रिटर्न फाइलिंग से जुड़ी A टू Z जानकारी

मई महीने की दस्तक के साथ ही शुरू हो जाती है इनकम टैक्स रिटर्न फाइल करने की चर्चा। इनकम टैक्स डिपार्टमेंट ने नया नोटिफिकेशन जारी कर दिया – सभी आयकर रिटर्न फॉर्म (ITR Forms) अब उपलब्ध हैं। इसके साथ ही आधिकारिक रूप से ITR Filing 2025 का सीजन भी शुरू हो गया है। लेकिन अगर आप सोच रहे हैं कि तुरंत रिटर्न फाइल कर दिया जाए, तो थोड़ा ठहरिए! अभी रिटर्न फाइलिंग के लिए जरूरी कई पहलू अधूरे हैं – जैसे कि ऑनलाइन यूटिलिटी टूल्स अभी incometax.gov.in पोर्टल पर जारी नहीं हुए हैं और सैलरीड क्लास को अब तक उनका Form-16 नहीं मिला है। ITR फाइलिंग की तारीख और तैयारी असेसमेंट ईयर 2025-26 के लिए ITR फाइल करने की आखिरी तारीख 31 जुलाई 2025 है। वैसे तो अभी दो महीने हैं, लेकिन स्मार्ट टैक्सपेयर्स अभी से जरूरी दस्तावेज़ जुटाना शुरू कर चुके हैं। खासतौर पर इस बार के फॉर्म्स में 2024 के बजट में किए गए बदलावों को शामिल किया गया है – जैसे कि कैपिटल गेन टैक्स नियमों में बदलाव किए गए हैं। वहीं अगर आपने म्यूचुअल फंड या शेयर बेचे हैं, तो अब कुछ विशेष शर्तों के तहत आप ITR-1 फॉर्म का चुनाव कर सकते हैं। सही ITR फॉर्म चुनना बेहद जरूरी गलत ITR फॉर्म का चयन आपके रिटर्न को ‘डिफेक्टिव’ घोषित कर सकता है। अगर इसे आसान शब्दों में समझें तो अगर आपका कैपिटल गेन ₹1.25 लाख से कम है और कोई घाटा कैरी फॉरवर्ड नहीं करना है, तो आप ITR-1 फॉर्म भर सकते हैं। नए फॉर्म्स में अलग-अलग एसेट्स पर कैपिटल गेन टैक्स के हिसाब से अपडेट किए गए सेक्शन जोड़े गए हैं, इसलिए सावधानी ज़रूरी है। ITR फाइलिंग के लिए जरूरी डॉक्युमेंट्स जरूरी डॉक्युमेंट्स: इन डॉक्युमेंट्स की भी पड़ सकती है जरूरत  टैक्स सेविंग्स और डिडक्शन के प्रूफ हालांकि इन दस्तावेज़ों को ITR के साथ अपलोड नहीं करना होता, लेकिन किसी गड़बड़ी की स्थिति में ये आपके काम आ सकते हैं: सेक्शन 80C और 80CCD(1B) सेक्शन 80D सेक्शन 80E सेक्शन 24B सेक्शन 80G अन्य इनकम स्रोतों के लिए: इसे भी पढ़ें:- विदेश से सोना-चांदी लाना अब नहीं रहा आसान: क्या है सरकार के नए नियम? नया टैक्स रिजीम अपनाना या पुराना? 2025 के बजट में नया टैक्स रिजीम ज्यादा आकर्षक बना दिया गया है – अब टैक्स फ्री इनकम लिमिट ₹12 लाख तक बढ़ा दी गई है। लेकिन ध्यान दें कि 31 जुलाई 2025 से पहले जो भी रिटर्न फाइल किया जाएगा, वह FY 2024-25 के लिए होगा। यदि आपने नौकरी के समय नया टैक्स रिजीम चुना था और अब पुराने रिजीम में जाना चाहते हैं, तो आपको अपने सभी डॉक्युमेंट्स अच्छे से संभालकर रखने होंगे। ITR फाइलिंग सिर्फ एक कानूनी जिम्मेदारी नहीं, बल्कि आपकी वित्तीय समझदारी का भी प्रमाण है। इसलिए जल्दबाजी न करें, सही फॉर्म और दस्तावेज़ों के साथ अपनी ITR Filing 2025 को आसान और त्रुटिरहित बनाएं। समय रहते दस्तावेज तैयार रखें, ताकि आखिरी वक्त की हड़बड़ी से बचा जा सके और टैक्स बेनिफिट्स का पूरा लाभ लिया जा सके। Latest News in Hindi Today Hindi news VDA Schedule के अनुसार #ITRFiling2025 #IncomeTaxReturn #TaxFilingGuide #ITR2025 #IncomeTaxIndia #FileYourITR #TaxSeason2025 #ITRDeadline

आगे और पढ़ें
Japanese firm Yes Bank deal

Yes Bank may be acquired by a Japanese firm: बिकने वाली है यह बैंक, जापान की इस कंपनी के साथ हो सकती है डील

आज यानी मंगलवार के दिन यस बैंक के शेयरों में अच्छी खासी हलचल देखने मिली। शुरुआती कारोबार में तो नेशनल स्टॉक एक्सचेंज (एनएसई) पर यस बैंक के शेयर 9.6 परसेंट की उछाल के साथ 19.44 रुपये प्रति शेयर पर पहुंच गए। खैर, दोपहर के बाद कारोबार में इसमें थोड़ी बहुत गिरावट भी देखी गई। फ़िलहाल गिरावट के साथ बैंक के शेयर 18.11 रुपये प्रति शेयर पर कारोबार कर रहे हैं। पिछले कारोबारी सेशन में यस बैंक के शेयर 17.73 रुपये प्रति शेयर पर बंद हुए थे। बात करें यस बैंक के शेयरों में आई हलचल की, तो यस बैंक 51 परसेंट हिस्सेदारी खरीदने को लेकर जापान के दूसरे सबसे बड़े (Yes Bank may be acquired by a Japanese firm) बैंक सुमितोमो मित्सुई फाइनेंशियल ग्रुप की यूनिट (एसएमबीसी) से बातचीत चल रही है। बात सिर्फ ओनरशिप और वोटिंग राइट्स पर (Yes Bank may be acquired by a Japanese firm) हुई है अटकी  ऐसे में यदि डील डन हो जाती है तो यह शायद भारत के बैंकिंग सेक्टर में हुई अब तक की सबसे सबसे बड़ी डील मानी (Yes Bank may be acquired by a Japanese firm) जाएगी। गौरतलब हो कि इससे पहले साल 2020 में आर्थिक तंगी से जूझ रहे लक्ष्मी विलास बैंक को सिंगापुर के डीबीएस  बैंक से मर्ज किया गया था। इसके बाद देश के बैंकिंग सेक्टर में इतनी बड़ी डील अब तक नहीं हुई। प्राप्त जानकारी के मुताबिक एसएमबीसी पिछले साल से ही यस बैंक के सबसे बड़े इंवेस्टर भारतीय स्टेट बैंक और रिजर्व बैंक के साथ बातचीत कर रहा है। कहा जा रहा है कि बात ओनरशिप और वोटिंग राइट्स पर अटकी हुई है। आरबीआई की तरफ से एसएमबीसी को यस बैंक में 51 परसेंट हिस्सेदारी खरीदने की मिल (Yes Bank may be acquired by a Japanese firm) गई है मंजूरी  हालाँकि आरबीआई की तरफ से एसएमबीसी को यस बैंक में 51 परसेंट हिस्सेदारी खरीदने की मंजूरी मिल (Yes Bank may be acquired by a Japanese firm) गई है। खबर तो यह भी है कि इस डील को फुल एंड फाइनल करने के लिए एसएमबीसी की एसबीआई से भी बातचीत चल रही है। मीडिया रिपोर्ट्स के मुताबिक, यह डील लगभग 14,000 करोड रुपये (1.7 बिलियन डॉलर) में हो सकती है। खबर है कि सुमितोमो या तो सीधे 26 परसेंट से कम हिस्सेदारी खरीदेगी और शेयर स्वैप के जरिए मर्जर करेगी या फिर 26 परसेंट हिस्सेदारी खरीदकर ओपन ऑफर लाएगी। कहने की जरूरत नहीं इससे सुमितोमो को बैंक का कंट्रोल मिल सकता है। बेशक यह एक बड़ा रणनीतिक बदलाव होगा। देखना दिलचस्प होगा कि यह डील मुकम्मल कब होती है।  Latest News in Hindi Today Hindi Yes Bank may be acquired by a Japanese firm #YesBank #JapaneseDeal #BankAcquisition #YesBankNews #StockMarketIndia #FinanceNews #ShareMarket #IndianBanks #InvestmentNews #BusinessUpdate

आगे और पढ़ें
Translate »